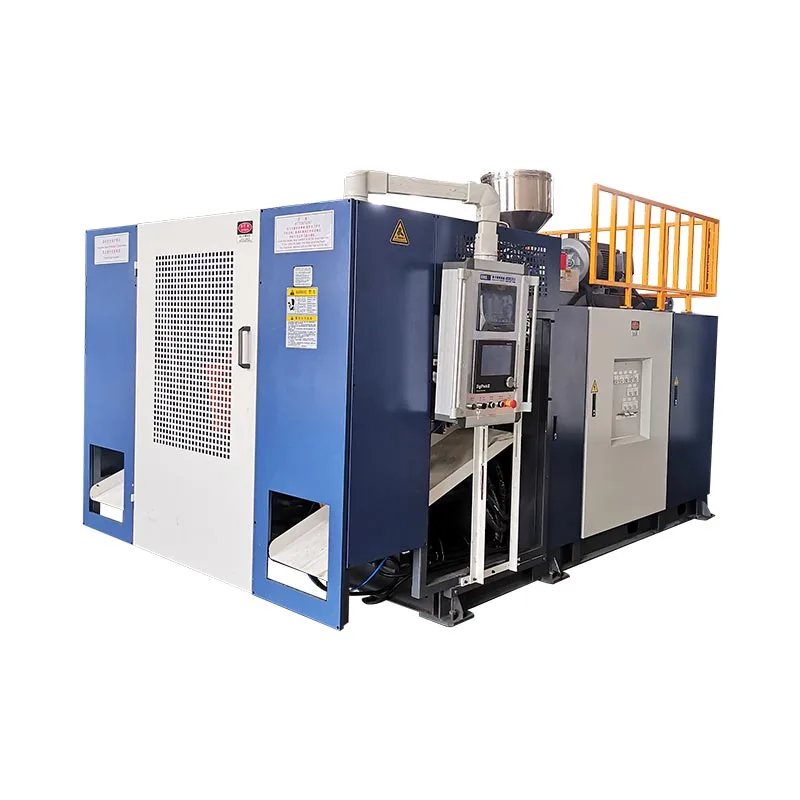
قم بحساب تكلفة النفخ لكل وحدة عن طريق إضافة جميع التكاليف المخصصة لفترة إنتاج محددة، ثم القسمة على الحاويات التي تجتاز اختبارات القبول المتفق عليها في نفس الفترة. تشمل الراتينج الذي يستهلكه الفلاش والمرفوضات، والكهرباء، والعمالة المدفوعة الأجر، والنفقات العامة للآلة، وتخصيص الأدوات. إن انخفاض سعر المادة أو دورة الجفاف السريعة لا تعني الكثير إذا انخفض الإنتاج المقبول.

يجب أن يتغلب تقدير تكلفة الوحدة على أسئلة الشراء والإنتاج. أين ذهب الراتنج؟ أي متر تمت قراءته؟ هل تم احتساب وقت الخمول المدفوع؟ كم عدد الزجاجات التي اجتازت الفحص؟ تجعل هذه الطريقة هذه الأسئلة قابلة للإجابة دون التظاهر بوجود سعر عالمي لكل زجاجة.
ابدأ بحدود إنتاج واحدة
"التكلفة لكل زجاجة" غير مكتملة حتى تتم تسمية الزجاجة والحدود المحاسبية. تختلف الحاوية المأخوذة مباشرة من القالب عن الحاوية المعبأة والمجهزة والمختبرة للتسرب. إذا كان عرض الأسعار يعد بوحدات قابلة للبيع، فيجب أن يتطابق المقام مع هذا الوعد. قم بعد الوحدات المقبولة عند نقطة الخروج المتفق عليها وقم بإدراج كل عملية دفع مقابلها في البسط.
اختر فترة عملية: مناوبة واحدة للتجربة، أو طلب كامل للتشغيل التجاري، أو شهر لمجموعة منتجات مستقرة. تسجيل الطوابع الزمنية للبدء والانتهاء. قد يكون لوردية الرواتب التي تبلغ مدتها ثماني ساعات سبع ساعات من التشكيل الفعلي بعد انقطاع غير الإنتاج والتوقف. قد يظل العمل والنفقات العامة سارية على جميع الساعات الثماني المحجوزة. اعرض كلتا الساعتين بدلاً من اختيار الساعة الأكثر إرضاءً بهدوء.
قرر ما تتضمنه خلية الآلة. هل يتم تغذية الراتنج في الطارد؟ هل تشتمل الخلية على ضاغط، ومبرد، ومطحنة، ومحطة تشذيب، واختبار التسرب؟ يحتاج المشتري الذي يقارن عرضين إلى نفس الحدود لكليهما. إذا كانت إحدى قوائم التكاليف تتضمن هواء المصنع المضغوط وأخرى تعامله على أنه مجاني، فإن الفرق هو المحاسبة، وليس بالضرورة كفاءة الماكينة.
عادةً ما يكون قبول المرور الأول هو الإجراء التشغيلي الأنظف. يمكن تسجيل الزجاجة المرفوضة المعاد صياغتها إلى جزء قابل للبيع بشكل منفصل، مع تكلفة إعادة العمل الإضافية. لا تحسبها كزجاجة أصلية جيدة وزجاجة تم استردادها لاحقًا. الأجزاء التي تم إنتاجها قبل الفترة ولكن تم فحصها أثناءها تحتاج إلى تعديل العمل أثناء الفتح.
مزيج المنتجات مهم. إذا قامت الآلة بتشغيل حاويات سعة 500 مل و1 لتر و2 لتر في وردية واحدة، فإن المتوسط المخلوط الواحد يخفي اختلافات المواد والدورة. قم بتسجيل كل مراجعة للمنتج والمواد واللون والعفن بشكل منفصل حيثما أمكن ذلك. قم بتخصيص التكاليف المشتركة فعليًا وفقًا لقاعدة محددة، مثل ساعات العمل المشغولة، بدلاً من توزيعها بالتساوي عبر المنتجات ذات المتطلبات المختلفة.
لاختيار المعدات، قارن ورقة العمل هذه مع عرض أسعار الماكينة ونطاقها المفصل. يحدد عرض أسعار الشراء المعدات والخدمات الموردة. تقوم ورقة تكلفة التصنيع بتقدير التكلفة المتكررة لإنشاء حاويات مقبولة بتكوين محدد. يجيبون على قرارات ذات صلة ولكن مختلفة.
تبدأ تكلفة الراتنج من القادوس، وليس من الزجاجة النهائية
الكتلة الصافية للجزء النهائي هي وجهة واحدة فقط للمواد. كما أن قولبة النفخ بالبثق تخلق وميضًا عند الرقبة والذيل وخط الفراق؛ قد يؤدي تطهير بدء التشغيل والحاويات المرفوضة ومواد تنظيف الخطوط إلى زيادة الخسارة. اضرب الوزن الصافي للزجاجة في العدد المقبول ويمكن أن تقلل النتيجة من قيمة الراتنج الذي تم شراؤه. أقوى رقم يأتي من المخزون الافتتاحي الموزون والإضافات الموثقة والمخزون الختامي الموزون.
الكتلة الإجمالية لكل وحدة مقولبة = المادة المعالجة أثناء التشغيل ÷ إجمالي الوحدات المقولبة
قم بوزن القوالب التمثيلية غير المشذبة عندما تكون العملية مستقرة. افصل الزجاجة عن الفلاش العلوي والسفلي، ثم قم بوزن كل جدول. سجل التطهير ورفض الوزن بشكل منفصل. إذا أعادت المطحنة القطع إلى العملية، فحافظ على توازن الكتلة للمواد المستردة؛ المطحنة لا تحول الخردة إلى مدخلات بدون تكلفة. يستخدم الكهرباء، ويتطلب التعامل معه، ويجب أن يتوافق مع مواصفات المواد المعتمدة.
ورقة العمل الصحيحة تميز الراتينج الذي تم شراؤه عن المواد المتداولة داخليًا. إذا تم طحن 20 كجم من القطع ثم تغذيتها مرة أخرى في المهمة، فإن طرح 20 كجم كرصيد نقدي فوري يؤدي إلى تضخيم التوفير إذا ظلت المادة في المخزون أو لا يمكن استخدامها. قم بإحصاء المدخلات البكر والمعتمدة المعاد تدويرها، والمخزون الافتتاحي القابل للاستخدام، والمخزون الختامي وأي ائتمان تم التحقق منه لبيع الخردة. تحتاج خسائر إعادة العمل والتلوث إلى سجل خاص بها.
لا تقطع وزن البارسون بالكامل قبل التحقق من الجزء. كينغجلدليل البرمجة باريسونيوضح أن التحكم في فجوة القالب يمكن أن يضع المواد في الزوايا والمقابض والكتفين ومناطق الضغط دون زيادة سماكة الحاوية الكاملة. الهدف العملي هو أخف جزء قابل للتكرار والذي يجتاز الحد الأدنى المعتمد من اختبارات الجدار والاختبارات الوظيفية، وليس أخف عينة معزولة.
هذا الحكم يحتاج إلى قياسات. قارن خريطة السُمك في المواقع الثابتة، ووزن الجزء، ووزن الفلاش، ونتائج اختبار التسرب، وأي اختبار مطلوب للسقوط أو الحمل. يمكن أن يؤدي انخفاض متوسط الوزن مع الزوايا الحرجة الرفيعة إلى زيادة تكلفة الرفض. قد يكون التصميم الأثقل قليلاً مع عملية تمرير مستقرة أقل تكلفة لكل زجاجة مقبولة. قم بالتقاط مراجعة الوصفة ومجموعة الراتنج بحيث يظل التحسن قابلاً للتتبع بعد تغيير المادة.
المواد حساسة بشكل خاص للمقام. إذا ظل إجمالي استهلاك الراتينج دون تغيير بينما ينخفض إنتاج التمرير الأول، فإن التكلفة لكل وحدة مقبولة ترتفع حتى قبل تغير العمالة أو الطاقة. إن المصنع الذي يسجل فقط "كجم لكل زجاجة مقولبة" يفتقد هذا التأثير التجاري. حافظ على كلا الرقمين: كجم لكل قالب إجمالي للتحكم في العملية و كجم لكل زجاجة مقبولة لتحديد التكلفة.
قياس الكهرباء والوقت المدفوع على نفس المدى
يتم قياس تكلفة الطاقة بالكيلووات/ساعة، وليس بالكيلووات. رقم الطاقة الموجود في الكتالوج لا يمثل فاتورة كهرباء كاملة. اقرأ العداد في بداية ونهاية الفترة، واطرح قراءة البداية، واضرب الكيلوواط ساعة المقاسة بالتعرفة المطبقة. إذا كان العداد يخدم عدة أجهزة، فاستخدم تخصيصًا موثقًا أو عدادًا فرعيًا. لاحظ ما إذا كان الضاغط والمبرد والمطحنة والروبوت ومعدات الفحص موجودة داخل الحدود الكهربائية.
توصية الصناعةEUROMAP 46.2، "تحديد استهلاك الطاقة المتعلق بالمنتج"، يحدد طريقة لآلة نفخ وقذف معينة لتصنيع منتج معين بقالب معين. تعتبر حالة المنتج والعفن درسًا مفيدًا لمقارنات التكلفة. لا يمكن أن يحل رقم الطاقة العام محل قياس الزجاجة والعملية المقصودة. لا يُزعم أن هذا التحول التوضيحي يتبع إجراء EUROMAP بأكمله.
بالنسبة إلى دفتر أستاذ الإنتاج، قم بتسجيل حدود العداد وفترة التشغيل المستقرة للمنتج. قم بقياس فترة التسخين والانتظار وتغيير الطاقة بشكل منفصل إذا كان القرار يتعلق بالطلب بأكمله. تصف العينة القصيرة التي يتم تشغيلها بشكل مستقر السلوك أثناء الإنتاج، بينما يجب أن تستوعب فاتورة الطلب الساعات غير الإنتاجية المدفوعة بواسطة هذا الطلب. لا تطبق معدل كيلووات ساعة ثابت التشغيل على فترات الخمول دون دليل.
تكلفة العمالة المدفوعة = الساعات المدفوعة × تكلفة العمالة المحملة بالساعة
العمل يحتاج إلى حدوده الخاصة. يمثل اثنان من المشغلين المعينين الذين يتقاضون أجورهم مقابل نوبة عمل مدتها ثماني ساعات 16 ساعة عمل مدفوعة الأجر، حتى لو كانت الصحافة تتشكل لمدة سبع ساعات. إذا كان أحد المشغلين يخدم أيضًا خطًا آخر، فخصص وقتًا موثقًا بدلاً من فرض رسوم على كلا الخطين مقابل الوردية الكاملة. قد يشمل معدل العمالة المحملة المزايا ورسوم الرواتب إذا كانت هذه هي الطريقة التي تعمل بها ميزانيات المصنع. حافظ على تعريفه متسقًا عبر البدائل.
من السهل حذف الهواء المضغوط ومياه التبريد لأنها تصل من مرافق المصنع المشتركة. قم بشحنها مرة واحدة: من خلال الاستخدام المحدود، أو التخصيص الذي يمكن الدفاع عنه، أو معدل النفقات العامة للمرافق الموضح بوضوح. الدليل متطلبات المرافق Kinggleيحدد معلومات المشروع لتحديد. ولا يمكن أن تحل محل التعريفة الفعلية للمشتري أو كفاءة الضاغط أو حمل المبرد.
قارن الطاقة بالوحدات المقبولة بالإضافة إلى ساعات عمل الماكينة. يمكن أن يؤدي الإعداد الأسرع الذي يرفع حالات الرفض إلى خفض كيلووات ساعة لكل قالب إجمالي ولكنه يزيد كيلووات ساعة لكل زجاجة جيدة. تنتمي أعداد الجودة إلى قراءات العدادات، والتي يتم الحصول عليها من نفس النافذة والمنتج. احتفظ بسجل حدود العداد وفحص الأجزاء معًا عند تغيير الوصفة.
تخصيص الأدوات والنفقات العامة والتغييرات دون العد المزدوج
الأدوات ليست مجانية لأن فاتورتها تم دفعها الشهر الماضي. يمكن تخصيص القالب أو تعديل رأس القالب أو التركيبات الخاصة بالمنتج على حجم التخطيط المعتمد أو ساعات الإنتاج المتوقعة القابلة للاستخدام أو الاحتياطي الموثق لكل نوبة عمل. وتعتمد المعالجة على السياسة المحاسبية وما إذا كانت الأداة مخصصة لعميل واحد. اذكر الطريقة وافتراض الحياة قبل تقديم نتيجة لكل حاوية.
لا تقم بتحصيل سعر شراء القالب الكامل لزجاجات اليوم الأول ثم استمر في شحن بدل الأدوات الكامل في كل وردية. لا تقم بإضافة إهلاك منفصل للآلة إذا كان معدل النفقات العامة للآلة بالساعة يحتوي عليه بالفعل. قراءة أوصاف الحساب. يجب أن توضح "النفقات العامة" ما إذا كانت تغطي الاستهلاك والمساحة الأرضية والإشراف والصيانة والمرافق والتمويل.
قد تستخدم ورقة الطلب العملي ساعات الماكينة المحجوزة لتغطية النفقات العامة وبدل ثابت للقالب المخصص. إذا كان هذا البدل هو 30 دولارًا للمناوبة، فإن هذا الرقم يمثل مدخلات محاسبية، وليس مطالبة بشأن تكلفة كل قالب. يستخدم المثال التوضيحي أدناه هذا الافتراض بالضبط ويسرد النفقات العامة والعمالة والكهرباء والأدوات كخطوط غير متداخلة.
التغييرات تخلق تكاليفين. يقضي الفنيون وقتًا مدفوع الأجر في تركيب القالب وإثباته، وتفقد الخلية فرصة صنع الزجاجات المقبولة. الأول ينتمي إلى العمل المعين؛ يظهر الثاني من خلال عدد أقل من الوحدات المقبولة بينما تستمر تكلفة الجهاز المحجوز. إن إضافة مبلغ "الربح المفقود" المنفصل إلى تكلفة التصنيع قد يؤدي إلى احتساب القدرة المفقودة مرتين. قم بالإبلاغ عن المساهمة المفقودة بشكل منفصل إذا كانت حالة العمل تتطلب ذلك.
تنتمي عملية تطهير بدء التشغيل والفحص الأولي إلى الترتيب الذي يسببها. قد يكلف الطلب القصير تكلفة لكل زجاجة مقبولة أكثر بكثير من تكلفة الطلب الطويل المستقر باستخدام الراتنج والمعدات المتماثلة. يجب أن تكون كميات عروض الأسعار مرتبطة بطول الحملة الواقعي. إذا كانت المهام تشارك الإعداد، فقم بتخصيصه من خلال قاعدة واضحة بدلاً من إخفائه في أي مهمة يتم تشغيلها أولاً.
الصيانة تستحق رعاية مماثلة. يمكن أن تتراكم الصيانة الروتينية في النفقات العامة كل ساعة. قد ينتمي إصلاح الأداة الاستثنائية الناتج عن وظيفة معينة مباشرة إلى تلك الوظيفة. لإجراء مقارنات المشتريات، اسأل عن تكاليف الأدوات وقطع الغيار المضمنة في عرض المورد والتي تظل مع المصنع بعد التشغيل.
يمكن لقاعدة التخصيص تغيير التكلفة المبلغ عنها دون تغيير العملية الفعلية. احتفظ بلوحة معلومات فعلية بجانب الميزانية المالية: إجمالي الكيلو جرام المعالج، كيلووات ساعة، ساعات العمل المدفوعة الأجر، ساعات الماكينة المحجوزة، الوحدات المقولبة والوحدات المقبولة. هذه التهم تجعل التغييرات المحاسبية اللاحقة قابلة للتدقيق.
مثال عملي: تغيير زجاجة HDPE افتراضية واحدة
تم اختراع كل رقم في هذا القسم لتوضيح الطريقة. إنه ليس عرض أسعار Kinggle، أو حالة العميل، أو تجربة الماكينة، أو سعر المواد الحالي، أو تعريفة المرافق، أو متوسط الصناعة. استبدل الافتراضات بفاتورة المشتري وسياسة الرواتب وسجل التحول المقاس قبل اتخاذ قرار الاستثمار.
افترض نوبة عمل مدفوعة الأجر ومحجوزة لمدة ثماني ساعات. تقع فترة الاستراحة لمدة نصف ساعة خارج نطاق الإنتاج المخطط له، وتستهلك التوقفات نصف ساعة أخرى، مما يترك سبع ساعات تشغيل. تقوم الخلية بتصنيع 240 زجاجة في كل ساعة تشغيل، وبالتالي فإن الناتج الإجمالي هو 1,680. يبلغ عائد التمريرة الأولى 95%، مما يمنح 1,596 زجاجة مقبولة و84 زجاجة مرفوضة. مقام التكلفة هو 1,596 وليس 1,680.
افترض أن كل قالب يستخدم 100 جرام من HDPE قبل التشذيب. إجمالي الكتلة المعالجة هو 168 كجم، أو 24 كجم لكل ساعة تشغيل. يزن جسم الزجاجة النهائي 80 جرامًا، وبالتالي فإن الفرق هو 33.6 كجم نظريًا من الزخرفة عبر جميع القوالب. تحتوي الرفضات الـ 84 أيضًا على 6.72 كجم من مادة الجسم النهائية. توضح هذه الأرقام أين ذهب 168 كجم؛ فهي ليست مشتريات إضافية من الراتنج.
| مدخل | الافتراض أو النتيجة | التحقق مع |
|---|---|---|
| الوردية المدفوعة / المحجوزة | 8 ساعات | الرواتب والحجز |
| وقت التشغيل | 7 ساعات | سجل الطوابع الزمنية |
| المعدل الإجمالي | 240 قالب/ساعة تشغيل | العداد والوقت |
| مصبوب الإجمالي | 1,680 زجاجة | العد التوفيقي |
| قبول المرور الأول | 95%; 1,596 جيدة؛ 84 مرفوضة | سجل التفتيش |
| الكتلة الإجمالية / الصافية | 100 جرام / 80 جرام | العينات الموزونة |
| الراتنج مشحونة | 168 كجم لا الائتمان الخردة | الأسهم المصدرة والختامية |
بعد ذلك، افترض أن تكلفة HDPE الطازجة تبلغ 1.30 دولارًا أمريكيًا/كجم ويتم تحميل الـ 168 كجم بالكامل على هذا التحول. يسجل العداد المخصص 120 كيلووات في الساعة، بسعر توضيحي قدره 0.12 دولار/كيلووات في الساعة. يتم دفع أجر اثنين من المشغلين المعينين لمدة ثماني ساعات بسعر افتراضي قدره 18 دولارًا لكل ساعة عمل. يحجز المصنع ثماني ساعات تشغيل آلي بسعر مفترض قدره 25 دولارًا في الساعة، والذي يستثني صراحة الكهرباء وهؤلاء المشغلين والأدوات وبدل المرافق/المواد الاستهلاكية المنفصلة.
| خط التكلفة | حسابي | دولار أمريكي/تحول |
|---|---|---|
| HDPE طازج | 168 كجم × 1.30 دولار/كجم | 218.40 دولارًا |
| كهرباء | 120 كيلووات ساعة × 0.12 دولار/كيلووات ساعة | 14.40 دولارًا |
| العمالة المعينة | شخصان × 8 ساعات × 18 دولارًا في الساعة | 288.00 دولارًا |
| النفقات العامة للآلة/المصنع | 8 حجزت ساعة × 25 دولارًا/ساعة | 200.00 دولار |
| تخصيص الأدوات | بدل التحول المفترض | 30.00 دولارًا |
| الهواء والماء والمواد الاستهلاكية | يفترض بدل منفصل | 20.00 دولارًا |
| إجمالي تكلفة التحول | تمت إضافة ستة تكاليف | 770.80 دولارًا |
| التكلفة لكل زجاجة مقبولة | 770.80 دولارًا ÷ 1,596 | 0.483 دولار |
يعد تقريب 0.48296 دولارًا أمريكيًا إلى 0.483 دولارًا أمريكيًا كافيًا لهذا العرض التوضيحي. وهذا لا يعني أن الافتراضات دقيقة حتى عُشر سنت. في الاقتباس الحقيقي، احتفظ بالدقة الكاملة في المصنف، ثم قدم نتيجة مقربة معقولة مع افتراضاتها المسجلة بجانبها.
لا يشمل المثال التعبئة والتغليف والشحن وضريبة المبيعات ورسوم التمويل والديون المعدومة وهامش الربح. قم بإضافة هذه العناصر فقط إذا كان سؤال العمل يتطلب سعر بيع مُسلَّم بدلاً من تكلفة التصنيع المحددة. اذكر أي ائتمان لإعادة بيع الخردة بشكل صريح، مدعومًا بسجل استرداد فعلي أو اتفاقية سعر.
أدنى سعر للمدخلات قد لا يصنع أرخص زجاجة جيدة
تصبح ورقة التكلفة مفيدة عندما تكشف عن القرار الذي يغير الإجابة. احتفظ بكل تكلفة تحول افتراضية وإجمالي عدد أعلى من الثابت، ولكن مع انخفاض عائد التمريرة الأولى من 95% إلى 90%. ينخفض الإنتاج المقبول من 1596 إلى 1512. نفس التحول البالغ 770.80 دولارًا يكلف الآن حوالي 0.510 دولارًا لكل زجاجة مقبولة. وهذا يعادل حوالي 0.027 دولارًا إضافيًا لكل زجاجة جيدة دون زيادة في فاتورة الراتنج أو العمل بالساعة.
استعد عائدًا بنسبة 95% وتخيل خصمًا قدره 0.10 دولار/كجم من الراتنج. توفر المواد التي يبلغ وزنها 168 كجم 16.80 دولارًا أمريكيًا في الوردية، أو حوالي 0.011 دولارًا أمريكيًا لكل زجاجة مقبولة. في ظل هذه الافتراضات المحددة، فإن خسارة خمس نقاط مئوية من العائد تكلف أكثر مما يوفره خصم الراتنج. هذه مقارنة سيناريو، وليست ادعاءً حول كل مصنع قولبة بالنفخ. وتعتمد النتيجة على التكاليف المحلية وآلية الخلل الفعلية.
| سيناريو | العدد المقبول | تكلفة التحول | التكلفة/زجاجة جيدة |
|---|---|---|---|
| القاعدة: عائد 95% | 1,596 | 770.80 دولارًا | 0.483 دولار |
| العائد 90٪، والمدخلات الأخرى دون تغيير | 1,512 | 770.80 دولارًا | 0.510 دولار |
| عائد 95%، الراتنج أرخص بـ 0.10 دولار/كجم | 1,596 | 754.00 دولارًا | 0.472 دولار |
إن تحسين العائد ليس مجانيًا تلقائيًا. يمكن لدورة أبطأ أو جزء أثقل أو فحص إضافي أن يؤدي إلى تحسين الجودة مع زيادة التكاليف. يقوم الاختبار الصحيح بتغيير مدخلات العملية الفعلية معًا، ثم إعادة حساب المخرجات المقبولة وإجمالي التكلفة المعينة. لا تأخذ تحسنًا في معدل الرفض من تجربة واحدة وتحسينًا في معدل الدورة من تجربة أخرى، ثم تجمعهما كما لو أنهما حدثا في تجربة واحدة.
الحساسيات الأخرى تنتمي إلى نفس الورقة. عند عدد ثابت مقبول، يضيف الوقت المحجوز الإضافي تكلفة الماكينة وربما العمالة. عند الإنتاج الإجمالي الثابت، فإن الباريسون الأثقل يزيد من استخدام الراتنج. عند طول الوردية الثابتة، يمكن أن يؤدي التبريد الأطول إلى تقليل الناتج الإجمالي. وينبغي قياس كل رابط. كينغجلدليل تحسين وقت الدورةيشرح سبب أهمية العثور على خطوة التحديد الفعلية قبل مطالبة المشغلين بالتشغيل بشكل أسرع.
عند مقارنة المعدات، قم بتشغيل النموذج بنفس رسم الزجاجة ومواصفات الراتنج واختبار القبول والجدول الزمني السنوي. استخدم نطاقًا للمدخلات غير المؤكدة بدلاً من تقدير واحد يبدو واثقًا. يمكن للحالة المحافظة التي تحتوي على عدد أكبر من نقاط التوقف وقبول أقل أن تكشف ما إذا كان المشروع لا يزال يعمل أم لا. يعد هذا أكثر فائدة من "التكلفة النموذجية لكل زجاجة" غير المصدر والمنسوخة من منتج آخر.
ما هي مواصفات Kinggle's KGB2L التي يمكن أن تخبرنا بنموذج التكلفة
كينغجلصفحة المنتج ذات المحطة الواحدة KGB2L 2Lيحدد الحد الأقصى لسعة الحاوية 2 لتر، وحقل 600 قطعة/HR يُسمى صراحةً "الإخراج (دورة جافة)"، وحقل قدرة ذوبان HDPE يبلغ 30 كجم/ساعة، وحقل "متوسط استهلاك الطاقة" يبلغ 12-18 كيلووات. هذه المواصفات المنشورة ولا يذكرون الزجاجة أو القالب أو درجة المادة أو حدود المنفعة أو المخرجات المقبولة المطلوبة لتكلفة الوحدة الحقيقية.
يستخدم المثال الافتراضي 24 كجم/ساعة من المواد الإجمالية خلال سبع ساعات تشغيل، أقل من رقم قدرة ذوبان HDPE المنشور في صفحة KGB2L والذي يبلغ 30 كجم/ساعة. وهذا مجرد فحص أولي للإنتاجية. لم يثبت أن هذه الزجاجة والعفن والوصفة يمكن أن تتحمل 240 زجاجة إجمالية في الساعة، أو تصل إلى قبول 95% أو تناسب أي تكوين KGB2L محدد.
وبالمثل، فإن 120 كيلووات ساعة في المثال عبارة عن قراءة عداد مخترعة خلال فترة تكلفة محددة. ولا يتم اشتقاقه من كتالوج KGB2L أو التحقق من صحته من خلال مجال 12-18 كيلووات ما لم يتطابق وقت القياس وحدود المعدات. يمكن لرقم الطاقة بالكيلوواط مضروبًا في الساعات المفترضة أن يفحص الميزانية، ولكنه ليس نتيجة عداد للخط المثبت.
لا تدخل 600 جهاز كمبيوتر/ساعة كمخرجات قابلة للبيع.تسميها صفحة المنتج رقم الدورة الجافة. يؤثر قذف الراتينج وتكوين الباريسون والنفخ والتبريد والإزالة والتشذيب والفحص على العدد الفعلي. احسب المعدل المقبول باستخدام القالب والمنتج المختارين، ثم تحقق من الطلب الإجمالي على الراتينج مقابل مواصفات الإنتاجية المطبقة.
لا تزال مواصفات الماكينة تضيق نطاق المعدات المرشحة وتظهر ما يحتاج إلى تجربة خاصة بالمنتج أو شرح من المورد. اطلب الترتيب الفعلي لرأس القالب، والتجاويف المقصودة، ومظروف القالب، ونطاق المنفعة، وشروط اختبار الإخراج المقبولة. احتفظ بالإجابات مع ورقة التكلفة بدلاً من نسخ قيمة الكتالوج في خلية مالية بدون تسميتها.
أقوى سؤال يتعلق بالمشتريات هو ما إذا كانت الآلة تقوم بتصنيع الحاوية المعتمدة بشكل متكرر عند المخرجات المقبولة المطلوبة للطلب. كينغجلدليل اختبار قبول المصنعيحدد السجل اللازم للدفاع عن المخرجات ونتائج الجودة. إن نموذج التكلفة يكون قويًا بقدر قوة سجل الإنتاج هذا.
قم ببناء ورقة التكلفة قبل الموافقة على تقدير الإنتاج
تكون ورقة العمل المفيدة موجزة بما يكفي ليقوم المشرف بإكمالها أثناء التشغيل ودقيقة بما يكفي ليتمكن التمويل من تدقيقها لاحقًا. ضع هوية المنتج ومراجعة القالب ومجموعة الراتنج والعملة في الأعلى. ثم قم بتسمية قيم المصدر على أنها قيمة أو افتراض موثق للفاتورة/الرواتب. لا ينبغي للخلية التي ليس لها مصدر أن تصبح بصمت نتيجة العميل الموعودة.
- تعريف القبول.سجل الرسم ومعايير الاختبار وما إذا كان العد يحدث بعد القولبة أو التشذيب أو اختبار التسرب أو التعبئة.
- تسجيل الوقت.سجل ساعات العمل المحجوزة والمخططة والتشغيلية والتوقفات ووقت بدء التشغيل والتغيير باستخدام الطوابع الزمنية.
- التوفيق بين المواد.وزن الراتنج الصادر والمتبقي؛ تطهير السجلات، وتقليمها، ورفضها، وإعادة طحنها المعتمدة، والتحقق من رصيد الخردة.
- قراءة العدادات والتوظيف.تسجيل قراءات الكهرباء والمعدات داخل حدود العداد وساعات العمل المدفوعة للشخص وتخصيص المرافق المشتركة.
- تعيين التكاليف مرة واحدة.أدخل المواد الموثقة، والطاقة، والعمالة، والنفقات العامة للآلة، وتخصيص القالب والمواد الاستهلاكية؛ التحقق من التكرارات.
- عد الزجاجات المقبولة.قم بتسوية العدد الإجمالي والمرفوضات وإعادة العمل والعمل قيد التنفيذ، ثم قم بتقسيم التكلفة المخصصة على العدد المقبول.
- اختبر القرار.أعد الحساب باستخدام عائد أقل وتوقفات أطول وباريس أثقل وأمر أقصر. قائمة الافتراضات التي تحتاج إلى أدلة المحاكمة.
يجب أن يسافر تعريف القبول مع الرقم. "0.483 دولارًا أمريكيًا لكل زجاجة" غير قابل للتحويل؛ "0.483 دولارًا أمريكيًا لكل زجاجة مشذبة مقبولة بموجب دفتر الأستاذ الافتراضي هذا لمدة ثماني ساعات" هو أمر قابل للتفسير. يجب على المصنع الحقيقي استبدال بياناته وتحديد ما إذا كانت النتائج تشمل المعالجة الأولية والتفتيش النهائي والتعبئة والمرافق المشتركة.
التوفيق قبل عرض النتائج: يجب أن يفسر العدد الإجمالي للأجزاء المقبولة والمرفوضة والأجزاء المقولبة التي لم يتم حلها. يجب أن يوضح المخزون الافتتاحي بالإضافة إلى الإضافات مطروحًا منها المخزون الختامي والتحويلات الموثقة استخدام الراتنج. يجب أن تتزامن فترات العدادات مع فترة الإنتاج أو يتم تخصيصها بشفافية. إذا فشلت هذه الفحوصات، قم بإصلاح السجل قبل مناقشة البنسات في تكلفة الوحدة النهائية.
منظور المصنع موجود في تلك الشيكات. يمكن لزجاجة العينة أن تظهر الشكل الهندسي؛ يُظهر التشغيل الموقوت والموزون ما إذا كانت العملية قابلة للتكرار واقتصادية. احتفظ بالوصفة الأساسية والإعدادات ونتائج الفحص وتقرير التجربة معًا. إذا قام أحد الموردين بمراجعة تقدير التكلفة، فاسأل عن الافتراض الذي تم تغييره: الإنتاج المقبول، أو الكتلة الإجمالية، أو الطاقة، أو نطاق العمل، أو الأدوات، أو النفقات العامة.
اطلب آلة خاصة بالمنتج ومراجعة التكلفة
أرسل رسم الزجاجة أو العينة إلى Kinggle ودرجة المادة والوزن المستهدف وساعات الإنتاج المخططة وهدف الإخراج المقبول ومتطلبات الفحص. اطلب من الفريق تحديد التكوين المناسب والأدلة التي لا تزال مطلوبة لتقدير التكلفة التي يمكن الدفاع عنها. يجب أن تأتي أسعار الراتنج المحلية والتعريفات والأجور والنفقات العامة من سجلات المشتري.
يستخدمصفحة الاتصال الرسمية لـ Kinggle. وهي تدرج شركة Ningbo Kinggle Machinery Co., Ltd.، مدينة يوياو، نينغبو، تشجيانغ، الصين،sales@kinggle.comو+86-574-87103665. لم تتم إضافة أي شهادة من العملاء أو نتيجة مشروع لم يتم التحقق منها هنا.
الأسئلة المتداولة
تستخدم هذه الإجابات نفس حدود ورقة العمل. بالنسبة لعملية أو منتج أو سياسة محاسبية مختلفة، قم بإعادة تسمية المقام وضبط بنود التكلفة قبل مقارنة النتائج.
كيف يتم حساب تكلفة النفخ لكل وحدة؟
قم بإضافة المواد والمرافق المقاسة والعمالة المدفوعة الأجر والنفقات العامة غير المتداخلة للآلة وتخصيص الأدوات وتكاليف التصنيع المخصصة الأخرى لفترة محددة واحدة. قم بتقسيم هذا المجموع على الحاويات المقبولة في نقطة التفتيش المحددة في نفس الفترة. احتفظ بسجل الإدخال حتى يمكن التحقق من الحساب وتكراره.
هل يجب احتساب الفلاش والزجاجات المرفوضة ضمن تكلفة المواد؟
نعم. المواد المستهلكة لصنع الزجاجات اللامعة والمرفوضة تنتمي إلى توازن الراتنج في تلك الفترة. لا تقم بإضافة نفس الراتينج مرة أخرى كرسوم نفايات منفصلة بعد تضمين تكلفة الشراء. قم بتسجيل إعادة الطحن المعتمدة والمخزون المتبقي وائتمان إعادة البيع الذي تم التحقق منه بشكل منفصل حتى لا يصبح الاسترداد خصمًا غير مدعوم.
هل يمكن استخدام معدل الدورة الجافة للآلة لتقدير تكلفة الزجاجة؟
فقط كمرجع ميكانيكي محدود. لا يثبت معدل الدورة الجافة قولبة المنتج أو تبريده أو تشذيبه أو إخراجه المقبول. تُصنف صفحة Kinggle's KGB2L الرقم 600 PC/HR على أنه دورة جافة. استخدم تشغيلًا خاصًا بالمنتج أو سيناريو محددًا بوضوح لمقام التكلفة، واحتفظ ببيانات الكتالوج منفصلة عن النتائج المقاسة.
هل تكلفة الكهرباء تعتمد على كيلوواط أو كيلوواط ساعة؟
استخدم الكيلوواط ساعة المستهلكة خلال الفترة المحددة واضربها في تعرفة الكهرباء المطبقة. تصف kW الطاقة، بينما تصف kWh الطاقة المستخدمة مع مرور الوقت. حدد ما إذا كان المقياس يشمل آلة النفخ وحدها أو أيضًا الضاغط ونظام التبريد والمطحنة والروبوت ومعدات الفحص. قم بإضافة المرافق المشتركة مرة واحدة، باستخدام تخصيص موثق.
ما هي أسرع طريقة يمكن الاعتماد عليها لتقليل تكلفة الزجاجة الجيدة؟
لا توجد رافعة أولى عالمية. قم بتسوية توازن الكتلة وسجل الرفض، ثم حدد أكبر خسارة يمكن تجنبها. قد يساعد ملف باريسون المستقر أو اختناق التبريد المصحح أو فشل اختبار التسرب الذي تم حله في أكثر من مجرد خصم صغير للراتنج، ولكن يجب أن يجتاز التغيير اختبارات المنتج المعتمدة ويتم تقييمه على المخرجات المقبولة والتكلفة الإجمالية من نفس التشغيل.
حدود المصدر: تدعم صفحات Kinggle المرتبطة المواصفات المذكورة وتفاصيل الشركة والأساليب ذات الصلة. يدعم EUROMAP 46.2 قياس الطاقة الخاصة بالمنتج. جميع الأسعار والمعدلات والأوزان والعوائد والتكاليف الخاصة بالمثال العملي هي مدخلات تحريرية افتراضية.